
Il piano di transizione 5.0: agevolazioni per aziende (biennio 2024-25)
Che cos'è e che obiettivo ha?
Gli incentivi legati a Industria 5.0 (o Transizione 5.0) sono finalmente pienamente operativi: ben 6,3 miliardi di euro del PNRR sono concretamente disponibili fino al 31 dicembre 2025 per sostenere interventi di innovazione volti a ridurre i consumi energetici.
L’agevolazione viene erogata sotto forma di credito d’imposta, inteso come agevolazione fiscale che l’azienda vanta nei confronti dello stato. L’Industria 5.0 è una misura che introduce un credito di imposta particolarmente vantaggioso per chi vuole investire in innovazione e, insieme, in efficienza energetica.
Scopo transizione 5.0: sostenere e agevolare progetti di innovazione in grado di generare una riduzione dei consumi energetici.
- riduzione di almeno il 3% rispetto all’intero processo produttivo originale;
oppure
- riduzione di almeno il 5% rispetto a specifici progetti.
Chi sono i beneficiari dell'agevolazione?
Tutte le imprese residenti in Italia possono accedere al credito d’imposta previsto da Industria 5.0 per investimenti in innovazione ed efficientamento energetico, indipendentemente da forma giuridica, dimensione, settore o regime fiscale.
Per beneficiare di questo incentivo, è sufficiente rispettare gli obblighi previdenziali e assistenziali, garantire la sicurezza nei luoghi di lavoro e non trovarsi in stato di liquidazione o fallimento. Il credito d’imposta può essere richiesto per uno o più progetti di innovazione, anche in più strutture produttive appartenenti allo stesso soggetto.
Come viene erogata l'agevolazione?
Viene erogata sotto forma di credito d’imposta, inteso come agevolazione fiscale che l’azienda vanta nei confronti dello stato. Il credito d’imposta previsto da Transizione 5.0 va calcolato considerando il singolo anno di investimento e prevede 9 aliquote variabili in funzione dell’ammontare delle spese, del risparmio energetico conseguito e della destinazione degli interventi. Il limite di spesa massimo è pari a 50 milioni di euro annui.
Il credito d’imposta deve essere utilizzato esclusivamente in compensazione attraverso il modello F24 entro il 31 dicembre 2025.
Previste 9 quote agevolative differenziate in base all’entità dell’investimento e percentuale di risparmio energetico raggiunto fino ad un massimo del 45%
Per ottenere il beneficio massimo l’azienda dovrà ridurre i propri consumi.
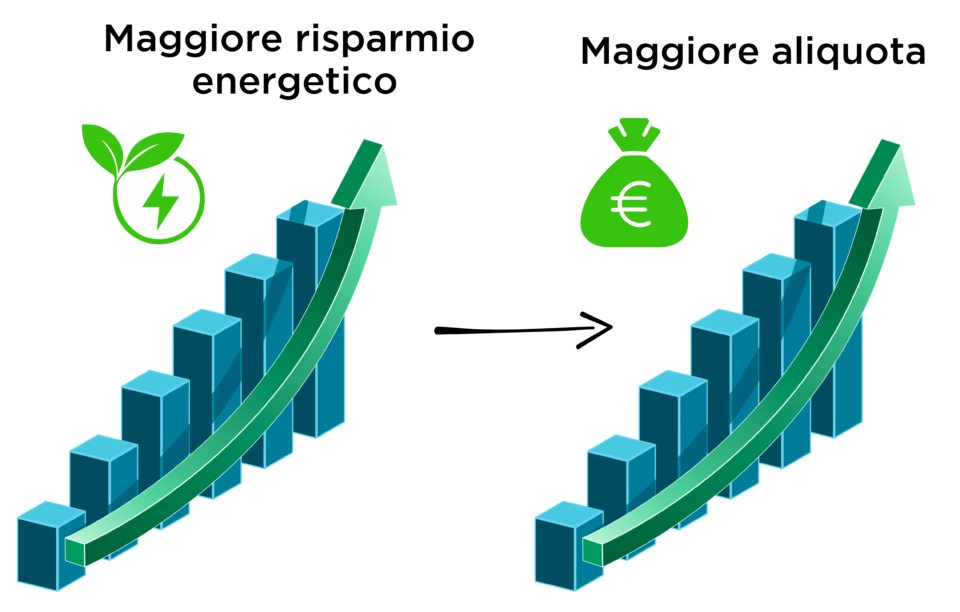
Nella tabella sottostante riepiloghiamo le percentuali del credito di imposta
| Investimento | Riduzione consumi del 3% o 5% | Riduzione consumi del 6% o 10% | Riduzione consumi del 10% o 15% |
|---|---|---|---|
| Fino a 2.5 milioni € | 35% | 40% | 45% |
| Da 2.5 a 10 milioni € | 15% | 20% | 25% |
| Da 10 a 50 milioni € | 5% | 10% | 15% |
Gli interventi ammessi
Il piano Industria 5.0 riguarda gli investimenti già previsti per l’intervento Industria 4.0, aggiungendo il criterio del risparmio energetico certificato.
Sono ammessi INVESTIMENTI INNOVATIVI DIGITALI IN CHIAVE GREEN avviati dal 1º gennaio 2024 e conclusi entro il 31 dicembre 2025 e sono:
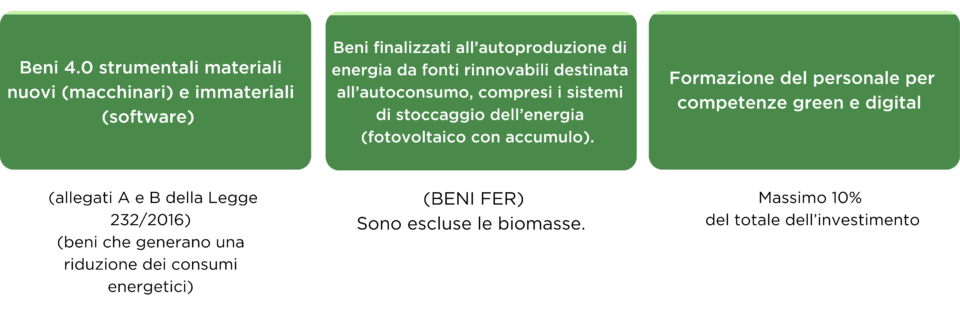
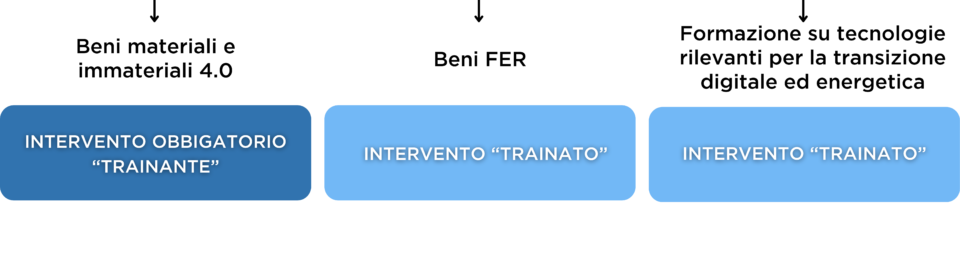
Quali sono i Beni 4.0? (Intervento obbligatorio per accedere all'incentivo)
- Beni strumentali materiali: tecnologicamente avanzati (allegato A, legge 11 dicembre 2016, n.232);
- Beni strumentali immateriali tecnologicamente avanzati funzionali ai processi di trasformazione 4.0 (allegato B, legge 11 dicembre 2016, n.232);
- Software, sistemi, piattaforme o applicazioni per l’intelligenza degli impianti che garantiscono il monitoraggio dei consumi energetici e dell’energia autoprodotta e autoconsumata o introducono meccanismi di efficienza energetica.
BENI FER - Ammessi impianti con moduli fotovoltaici con determinati requisiti
Sono ammessi esclusivamente gli impianti con moduli fotovoltaici che rispondono ai requisiti tecnici e territoriali previsti dall’art.12 del DL n.181/2023, comma 1 lett. a), b) e c).
A: moduli fotovoltaici prodotti negli Stati membri dell’Unione europea con un’efficienza a livello di modulo almeno pari al 21,5%;
B: moduli fotovoltaici con celle, entrambi prodotti negli Stati membri dell’Unione europea con un’efficienza a livello di cella almeno pari al 23,5%;
C moduli prodotti negli Stati membri dell’Unione europea composti da celle bifacciali ad eterogiunzione di silicio o tandem prodotte nell’Unione europea con un’efficienza di cella almeno pari al 24,0%
Tali requisiti devono essere dichiarati tramite apposita attestazione rilasciata dal produttore.
Necessaria una perizia tecnica asseverata per accedere all'agevolazione
Le imprese sono tenute a produrre una perizia tecnica asseverata rilasciata da un ingegnere o da un perito industriale iscritti nei rispettivi albi professionali da cui risulti che i beni possiedano caratteristiche tecniche tali da includerli rispettivamente negli elenchi di cui ai richiamati allegati A e B e sono interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura.
Determinazione del risparmio energetico
E’ necessario certificare il risparmio energetico dato dall’intervento:
- EX ANTE (prima dell’intervento): per attestare la riduzione dei consumi energetivi conseguibili attraverso gli investimenti da effettuare;
- EX POST (dopo l’intervento): per attestare l’effettiva realizzazione degli investimenti
Devono essere effettuati da un valutatore indipendente (EGE, ESCO, ingegneri iscritti nelle sezioni A e B dell’albo professionale)
Cosa serve per accedere al credito d'imposta 5.0
Per beneficiare del credito d’imposta previsto da Industria 5.0 è necessario seguire una serie di procedure e predisporre diversi documenti, sia prima che dopo l’intervento.
- In primo luogo, sarà indispensabile effettuare una misurazione preliminare dei consumi energetici (ex ante) e redigere una descrizione del progetto con l’indicazione dei relativi costi;
- A ciò si aggiunge l’obbligo di ottenere una certificazione da parte di un professionista indipendente qualificato (come un Esperto in Gestione dell’Energia – EGE certificato ai sensi della norma UNI CEI 11339, o una ESCO certificata secondo la norma UNI CEI 11352) che attesti la riduzione dei consumi potenzialmente conseguibile;
- Solo dopo questi passaggi sarà possibile inviare, per via telematica, la richiesta al GSE per la “prenotazione” del credito d’imposta teoricamente spettante;
- Durante l’implementazione del progetto, sarà necessario inviare aggiornamenti periodici sullo stato di avanzamento;
- Al termine del progetto, dovrà essere trasmessa una comunicazione finale (ex post), accompagnata dalla certificazione del risparmio energetico effettivamente ottenuto, rilasciata nuovamente da un valutatore indipendente. Sulla base di questa certificazione verrà determinato l’ammontare definitivo del credito d’imposta spettante.
Esempio pratico: L'impresa X chiede il credito d'imposta 5.0
L’impresa X acquista un bene strumentale 4.0 dal costo di € 100.000, questo acquisto consente l’ottenimento di un risparmio energetico su specifico processo pari al 17%.
Acquista poi un impianto fotovoltaico con modulo prodotto in UE ed efficienza pari almeno al 21,5% dal costo di € 300.000.
La base di calcolo alla quale applicare l’aliquota del credito d’imposta è pari a € 400.000, dunque l’aliquota da applicare è quella pari al 45%.
Il credito d’imposta è pari a € 180.000
Chi sono i SOGGETTI autorizzati a CERTIFICARE gli investimenti di Industria 5.0
Come anticipato, sono necessari documenti e certificazioni asseverati da parte di:
- EGE (Esperto in gestione dell’Energia) accreditati UNI CEI 11339;
- ESCO accreditate UNI CEI 11352;
- organizzazioni accreditate ISO50001;
- geologi, ingegneri e periti industriali iscritti all’ordine professionale di riferimento, o dipendenti della società richiedente la diagnosi energetica.
All Energy & Architecture: azienda certificata ESCo
Beneficia del credito d’imposta 5.0, affidati a noi, ci occupiamo di tutto!
Compila il seguente form:
Il nostro staff ti contatterà entro 24 ore lavorative!